-
Diese Daten sammelt die Schufa über Sie
Die Kernaufgabe der Schufa ist es, Daten von Verbrauchern zu sammeln und zu analysieren. Sie arbeitet dazu mit Unternehmen zusammen, die Mitglied der Schutzgemeinschaft sind. Die Schufa erhält von diesen Unternehmen Kundenangaben. Sie speichert zum Beispiel Ihre Adresse, die Anzahl der geführten Girokonten, ob Sie Kreditkarten haben und ob es zu Bonitätsanfragen durch Mobilfunkanbieter kam. Auch Informationen zu laufenden Raten- oder Leasingverträgen, zu laufenden oder zurückgezahlten Kreditverträgen sowie zu häufigen Bonitätsanfragen durch Versandhändler. Daneben sammelt die Schufa Angaben dazu, ob Sie als Kunde oder Kundin Zahlungsverpflichtungen pünktlich nachkommen. Wenn ja, schlägt sich das positiv bei der Schufa nieder. Sie sammelt aber auch Angaben dazu, ob es zu Zahlungsversäumnissen kommt, Mahnbescheide…
-
Das hat es mit der Bonität auf sich
Die Schufa ist mächtig. Ihre Auskunft über Sie als Verbraucher kann für Sie zukunftsentscheidend sein und darüber entscheiden, ob Sie am Wirtschaftsleben teilnehmen können. Schätzt die Schufa Ihre Kreditwürdigkeit, also Ihre Bonität, als sehr hoch ein, steigt die Wahrscheinlichkeit, dass Sie einen schnellen Kredit zu günstigen Konditionen erhalten. Aber auch das Gegenteil kann der Fall sein: Eine eher gering eingeschätzte Bonität kann dazu führen, dass Sie einen Kredit eben nur zu schlechteren Konditionen erhalten oder sogar gar nicht. Es kann auch dazu führen, dass Sie den ersehnten Mietvertrag nicht erhalten oder beim Versandhandel nur per Vorkasse einkaufen dürfen. Wichtig zu wissen ist, dass der Schufa-Score nicht immer den einzigen Anhaltspunkt…
-
So läuft eine Schufa-Abfrage ab
Die Auskunftei kommt zum Beispiel immer dann ins Spiel, wenn es um Kredite geht: Bei klassischen Kreditanfragen oder -abschlüssen bei Banken, bei Kontoeröffnungen, Leasingverträgen und Ratenzahlungsvereinbarungen, etwa beim Autokauf. Aber auch bei Abschluss eines Mobilfunkvertrags, wenn die Monatsabrechnung erst nach erfolgter Telefonnutzung gestellt wird. Oder wenn Verbraucher bei einem Online-Warenhändler ein Kundenkonto eröffnen, Waren bestellen und diese auf Rechnung bezahlen oder wenn ein Mietvertrag zu unterzeichnen ist. Bei solchen Vorgängen machen die jeweiligen Banken, Händler oder Vermieter bei der Schufa eine sogenannte Bonitätsabfrage. Sie wollen in Erfahrung bringen, wie groß das Risiko eines Zahlungsausfalls ist, wenn sie mit Ihnen ein Geschäft eingehen. Die Schufa hat zu jedem Verbraucher Daten zu…
-
So funktioniert die Schufa
Die Schufa wurde vor fast genau 100 Jahren (1927) gegründet mit dem Ziel, dass Firmen ihre Zahlungserfahrungen mit Kunden untereinander austauschen können: Positive Aspekte wie zum Beispiel vertragsgemäß bediente Ratenzahlungen, aber auch Negativinformationen wie Zahlungsausfälle. Die Rolle der Schufa ist damals wie heute dieselbe: Sie sammelt Informationen, speichert sie und gibt sie an die Unternehmen weiter, die zur Schutzgemeinschaft gehören – und bei denen Sie möglicherweise einen Kredit- oder Mobilfunkvertrag abschließen wollen. Aktuell speichert die Schufa nach eigenen Angaben Daten von rund 68 Millionen Menschen in Deutschland. Dem gegenüber stehen rund 11.000 Unternehmen wie Banken, Sparkassen, Unternehmen im stationären oder Internet-Handel, Telekommunikationsgesellschaften, Energieversorger, die diese gesammelten Daten bei der Schufa…
-
Was bringt der neue Schufa-Score?
Sie haben keine Schulden, noch nie einen Kredit aufgenommen, zahlen Online-Einkäufe immer pünktlich und sind treuer Bankkunde? Trotzdem hat die Schufa Daten über Sie gesammelt. Die "Schutzgemeinschaft für allgemeine Kreditsicherung" ist die zentrale private Auskunftsstelle über die Bonität von Verbrauchern. Sie sammelt Daten zu Ihrem Zahlungsverhalten – egal, ob Sie dem zugestimmt haben oder nicht. Schätzt die Schufa Ihre Zahlungsfähigkeit als gering ein, können daran ein Kredit, gute Darlehenskonditionen, ein Mietvertrag oder ein Mobilfunkvertrag scheitern. Und dafür muss man nicht mal unbedingt Schulden gemacht haben. Die Schufa hat jetzt ihre Kriterien für den Bewertungs-Score komplett neu aufgelegt und wirbt damit, dass das neue Verfahren mehr Transparenz bietet und jeder Verbraucher…
-
Was kostet der Wechsel in die neue private Altersvorsorge?
Übertragen Sie Ihr Guthaben aus Riester-Rentenversicherungen, –Banksparplänen oder –Bausparverträgen auf ein Altersvorsorgedepot, fallen keine Wechselgebühren an, sofern der Vertrag länger als fünf Jahre lief. Bei jüngeren Abschlüssen ist eine Gebühr von maximal 150 Euro zulässig. Wechseln Sie nur das Produkt, bleiben aber beim selben Anbieter, ist dies kostenfrei. Die entscheidende Frage dürfte sein, welche Kosten der neue AV-Anbieter berechnet. „Eine Annahmepflicht von Riester-Geld steht nicht explizit im Gesetz“, kritisiert Larisch. Dafür findet sich ein Passus zu den Kosten: Bei der Berechnung der Abschluss- und Vertriebskosten dürfen Anbieter des neuen AV-Vertrags maximal 50 Prozent des übertragenen Kapitals berücksichtigen. Der Verbraucherschützer hofft, dass der Markt funktioniert und alte Guthaben kostengünstig auf ein…
-
Für wen lohnt sich das Altersvorsorgedepot?
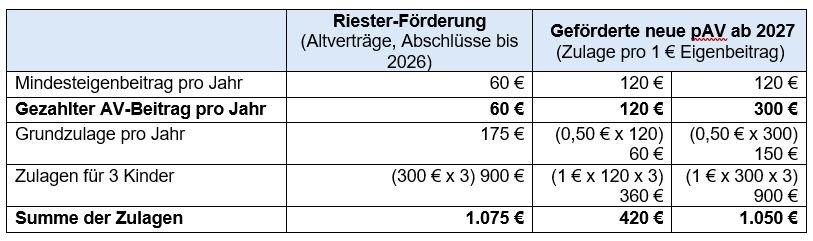
Für junge Menschen und Berufstätige, die noch ein paar Jahrzehnte bis zur Rente haben, lohnt sich der Abschluss des neuen Altersvorsorgedepots. Sie können sich ab 2027 eine kapitalgedeckte Zusatzrente aufbauen. Wer 30 bis 150 Euro monatlich in kostengünstige, breit gestreute ETF-Sparpläne einzahlt, profitiert von einer renditestarken Anlage und nimmt die Förderung mit. Schließen Sie den AV-Vertrag nicht bei Versicherern, sondern Direktbanken oder Neobrokern ab, die in den Wettbewerb einsteigen, können Sie mit günstigeren Konditionen rechnen und die Rendite steigern. Sie müssen sich jedoch mit dem Kapitalmarkt beschäftigen, um Anlageentscheidungen selbst treffen zu können. Für Börsenneulinge könnte das Standarddepot, das jeder Anbieter im Portfolio haben muss, eine Alternative sein. Durch das…
-
Was ist besser: Rente oder Auszahlplan?
Das hängt davon ab, was Ihnen wichtig ist. Sicherheit, dass die Rente bis zum Lebensende fließt, oder höhere Auszahlungen über einen kürzeren Zeitraum. Ab 2027 soll es auch reine Auszahlungsprodukte geben, damit Sie selbst kurz vor dem Rentenalter noch den Anbieter wechseln können. Es ist also möglich, renditestark mit einem geförderten Altersvorsorgedepot Kapital für den Lebensabend aufzubauen und später zu einem Versicherer zu wechseln. Assekuranzen wie Europa Versicherungen, Canada Life oder Debeka wandeln eingezahltes Vermögen in eine lebenslange Rente um. Banken, Bausparkassen, Fonds- und Depotanbieter sowie Broker werden Auszahlpläne anbieten. Verbraucherschützer Larisch rät, sich unabhängig beraten zu lassen, was zur eigenen Lebenssituation passt, und auf die Kosten zu achten. Eine…
-
Keine Pflichtverrentung mehr: Was gilt bei der Auszahlung?
Künftig soll es mehr Wahlmöglichkeiten geben, wie die Gelder im Alter ausgezahlt werden. Bei Riester-Verträgen alter Bauart zahlen Versicherer eine lebenslange Rente. Nur zu Rentenbeginn – ab 62 Jahren – können Sie einmalig 30 Prozent des angesparten Guthabens als Kapitalzahlung erhalten. Diese Option bleibt bestehen. Allerdings gibt es im neuen Fördersystem keine Pflichtverrentung mehr. Sparer können zwischen einer Rente und einem Auszahlplan wählen. Alle Auszahlungen sind steuerpflichtig. Biallo-Tipp: Wer über die Regelaltersgrenze hinaus im Job bleibt, kann seit 2026 knapp 4.000 Euro brutto verdienen, ohne Steuern auf sein Gehalt zahlen zu müssen. Die Regelungen zur Aktivrente sehen einen monatlichen Freibetrag von 2.000 Euro auf Arbeitseinkommen vor. Wie bei Riester ist…
-
Neue private Altersvorsorge: Wer ist förderberechtigt?
Die Koalition hat die Kritik von Verbraucherschützern sowie des Finanzausschusses des Bundesrats aufgegriffen und den Kreis der Förderberechtigten erweitert. Ab 2027 profitieren auch Selbstständige von der Förderung, nicht nur abhängig Beschäftigte. Die Riester-Zulagen bekommen in erster Linie Angestellte, die in der gesetzlichen Rentenversicherung pflichtversichert sind, sowie Beamte, Berufssoldaten, Richter und Pfarrer. Die neue geförderte Altersvorsorge steht nun auch Selbstständigen sowie Freiberuflern offen, die verpflichtend in ein berufsständisches Versorgungswerk einzahlen. Biallo-Tipp: Wie Selbstständige für ihre Rente vorsorgen und welche weiteren Förderungen es gibt, lesen Sie im Ratgeber zum Thema Altersvorsorge für Selbstständige von biallo.de. Niedrigere Zulage für mittelbar Förderberechtigte Wer nicht erwerbstätig ist, erhält allerdings nur eine Förderung, wenn der jeweilige…