-
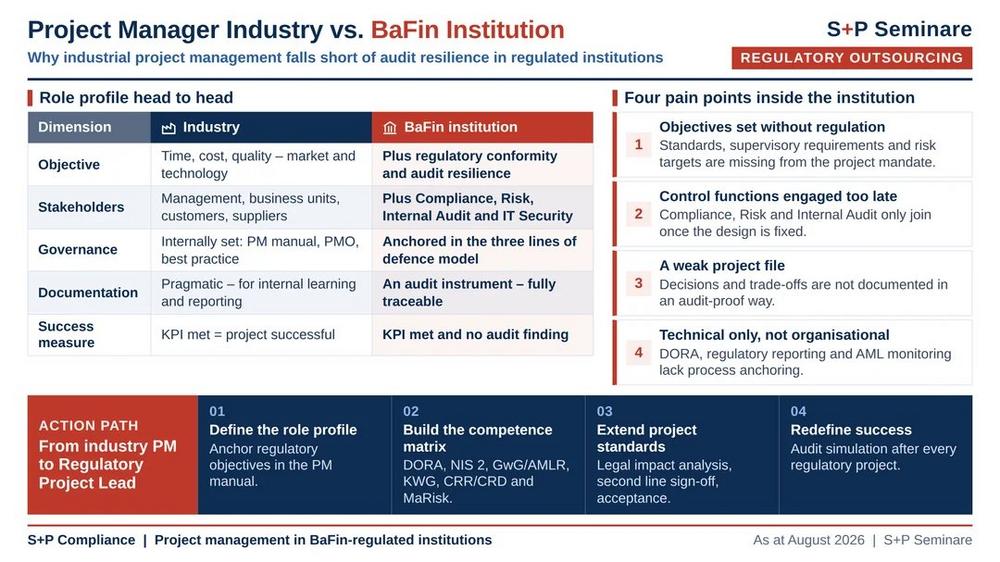
Project Manager in Industry vs. BaFin-Regulated Institutions
In the financial sector, project management is often treated as if it were the same everywhere – whether in the automotive industry, in mechanical engineering, or in a BaFin‑regulated institution. This equivalence is dangerous because it ignores the specific risks and pain points that determine whether supervisory‑relevant projects end in success or in a findings report. This article shows why the “industrial project manager” and the “BaFin‑institution project manager” may use the same vocabulary – milestones, budgets, resources – but operate in fundamentally different worlds. A clear juxtaposition of both roles reveals where institutions currently fail and how they can make their project landscape more robust from a regulatory perspective. 1. The…
-
Wie schützt das Enthaftungs-Dossier Vorstände und Aufsichtsräte vor der strengen Beweislastumkehr gemäß § 93 AktG?
I. Management Summary: Das Enthaftungs-Dossier Geschäftsleiter können bei schuldhaften Pflichtverletzungen persönlich auf Schadensersatz haften. Für Vorstandsmitglieder bestimmt § 93 Abs. 2 Satz 2 AktG, dass sie im Streitfall darlegen und beweisen müssen, die Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters angewandt zu haben. Für GmbH-Geschäftsführer gelten insbesondere § 43 Abs. 1 und 2 GmbHG sowie die hierzu entwickelten Beweisgrundsätze. Da sich Entscheidungsabläufe nach Jahren häufig nur schwer rekonstruieren lassen, kommt einer zeitnahen und nachvollziehbaren Dokumentation erhebliche Beweisfunktion zu. Das Enthaftungs-Dossier bündelt entscheidungs-, kontroll- und risikobezogene Unterlagen in acht Registern und unterstützt damit eine geordnete Darlegung der Wahrnehmung organschaftlicher Pflichten. Die Kernbausteine Ihrer Absicherung: • Entscheidungen und Informationen: Nachvollziehbare Dokumentation der…
-
Wie sie als CFO der persönlichen Einstandspflicht aus § 43 GmbHG durch beweisbare Sorgfalt entrinnen
I. Warum Sie den Text lesen sollten Das Jahr 2026 bringt eine massive Regulierungswelle, die CFOs direkt ins Fadenkreuz rückt. Dieser Überblick zeigt, wie neue Vorgaben zu ESG, Cyber-Resilienz und Lieferketten zu einer unmittelbaren privaten Einstandspflicht führen. Erfahren Sie, wie schnell eine persönliche Schadensersatzpflicht droht, warum klassische D&O-Policen nicht mehr ausreichen und welche Schritte jetzt zwingend nötig sind, um rechtssichere Prozesse zu gewährleisten und Ihr Privatvermögen wirksam zu schützen. II. Wichtige Zeitfenster, zeitliche Vorgaben und verstrichene und bevorstehende Fristen Nachfolgend die wesentlichen Fristen des Geschäftsjahres 2026, die für die persönliche Haftung und die Compliance-Strategie des CFOs ausschlaggebend sind. Da einige Stichtage im ersten Halbjahr bereits verstrichen sind, müssen CFOs…
-
Verstoß gegen Art. 26 AMLR
I. Warum Sie den Text lesen sollten Der aktuelle AMLA-Leitlinienentwurf definiert die zukunftsweisenden EU-Standards für KYC-Refresh und Transaktionsmonitoring und löst bisherige BaFin-Vorgaben schrittweise ab. Lesen Sie ihn aufmerksam, um sich auf strengere Prüfpflichten, neue KI-Governance-Regeln und erweiterte Überwachungen von Geschäftsbeziehungen vorzubereiten. Nutzen Sie die Chance, zeitnah Stellung zu beziehen, bevor diese prozessualen und technischen Änderungen für Ihr Unternehmen rechtlich bindend werden. II. Fristen, zeitliche Vorgaben 2. Juli 2026 (10:00 bis 12:00 Uhr MESZ): Virtuelle öffentliche Anhörung der AMLA zu den Leitlinienentwürfen. 31. August 2026: Interne Wunschfrist des VIB. Bis zu diesem Datum sollen Mitglieder ihre Anmerkungen per E-Mail beim VIB einreichen, damit dieser sie bündeln kann. 3. September 2026…
-
Wie sichern Sie sich ab, wenn gekoppelte ESG-Normen die persönliche Einstandspflicht verschärfen?
I. Wieso man den Text lesen sollte ESG (Environmental, Social, Governance) ist kein eigenständiges Rechtsgebiet, sondern eine regulatorische Querschnittsmaterie, die nahezu alle Bereiche des Unternehmens- und Wirtschaftsrechts durchdringt. Nachhaltigkeitsanforderungen werden zunehmend in verbindliches „Hard Law" überführt und wirken sich unmittelbar aus auf Produkte (ESPR, EU-Batterieverordnung, PPWR, GPSR), Lieferketten (LkSG, CSDDD, EUDR, Zwangsarbeitsverordnung), Berichterstattung (CSRD, HGB, ESRS), Finanzierung (EU-Taxonomie-Verordnung, SFDR), Unternehmensorganisation (Hinweisgeberschutzgesetz, NIS 2, Cyber Resilience Act) und Organhaftung (§ 43 GmbHG, §§ 93, 116 AktG, § 130 OWiG). Neben dem Produkt- und Kreislaufwirtschaftsrecht erfasst ESG insbesondere das Lieferketten-, Außenhandels-, Gesellschafts-, Wettbewerbs-, Finanzmarkt-, Arbeits- und Cybersicherheitsrecht. Regelwerke wie CSRD, CSDDD, LkSG, EUDR, EU-Taxonomie oder der Cyber Resilience Act stehen nicht isoliert…
-
AI use for combating money laundering
I. Practical and legal relevance As an anti-money laundering officer, this text is essential reading: it summarizes current regulatory and supervisory developments. It gives you the new FATF country risks that must be incorporated into your risk assessment immediately, legal clarity on direct AMLA supervision, strategic insight into BaFin’s stricter auditing practices, and — through the explanations on the AI Regulation — legal support for your future decisions on monitoring systems. II. Key Data 1.) Data to be implemented immediately / Deadline-related June 17–19, 2026 (FATF Decisions): The country list changes have been active since the plenary meeting. The inclusion of Bosnia and Herzegovina and Iraq (Enhanced Monitoring) and…
-
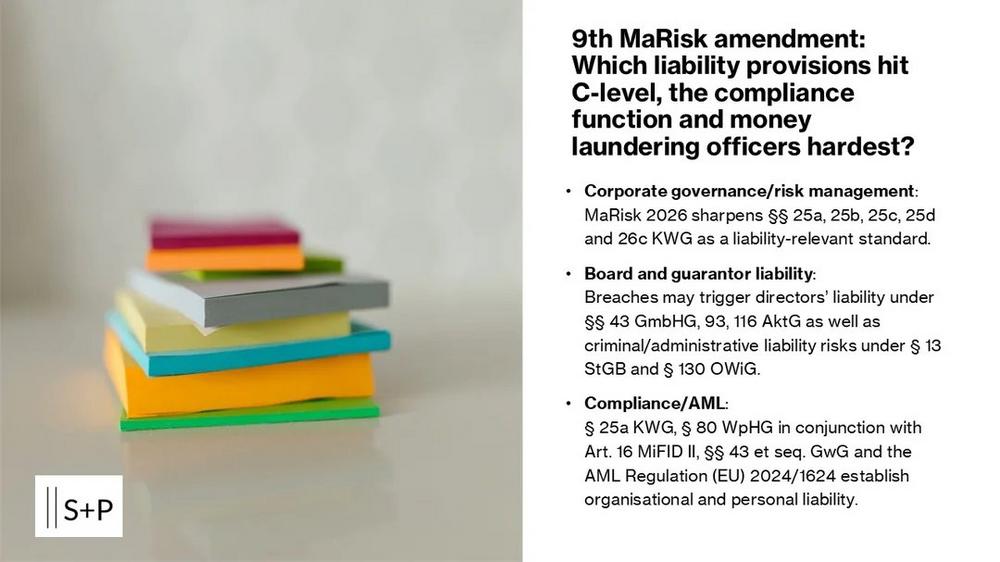
9. MaRisk amendment
I. Why you should read this article The 9th amendment to the MaRisk (Minimum Requirements for Risk Management) sets the standard for proper business organization and risk management — and thereby directly determines the personal liability risk of management, compliance officers, and money laundering officers. Ignoring MaRisk 2026 exposes institutions to organizational negligence and heightened civil, regulatory, and criminal liability. II. Deadlines, timeframes and cycles Supervisory timeframe: The consultation ran until 8 May 2026; the final version has been available since 30 June 2026 and is immediately applicable. Supervisory authorities usually distinguish "clarifying" provisions (immediately effective) from new requirements with transitional periods; for earlier amendments these extended in some cases…
-
Verstoß gegen Art. 26 AMLR
I. Warum Sie diesen Beitrag lesen sollten Der aktuelle AMLA-Leitlinienentwurf definiert die künftigen EU-Standards für KYC-Refresh und Transaktionsmonitoring und löst bisherige BaFin-Vorgaben schrittweise ab. Er bringt strengere Prüfpflichten, neue KI-Governance-Regeln und eine erweiterte Überwachung von Geschäftsbeziehungen. Solange die Konsultationsphase läuft, besteht die Chance, aktiv Stellung zu beziehen – bevor die prozessualen und technischen Änderungen rechtlich bindend werden. II. Fristen und zeitliche Vorgaben 2. Juli 2026 (10:00–12:00 Uhr MESZ): Virtuelle öffentliche Anhörung der AMLA zu den Leitlinienentwürfen. 31. August 2026: Interne Wunschfrist des VIB – bis dahin sollen Mitglieder ihre Anmerkungen per E-Mail einreichen, damit der Verband sie bündeln kann. 3. September 2026 (23:59 Uhr MESZ): Offizielle und verbindliche Frist der…
-
Haftungsfalle 2026: Wie Sie als CFO der persönlichen Einstandspflicht aus § 43 GmbHG durch beweisbare Sorgfalt entrinnen
I. Warum Sie diesen Beitrag lesen sollten 2026 rollt eine massive Regulierungswelle zu ESG, Cyber-Resilienz und Lieferketten auf CFOs zu, die aus reinen Organpflichten schnell eine persönliche Einstandspflicht macht. Klassische D&O-Policen decken diese Risiken nur noch lückenhaft. Der Beitrag zeigt kompakt die entscheidenden Fristen, die neuen Pflichten und die Schritte, mit denen CFOs rechtssichere Prozesse gewährleisten und ihr Privatvermögen wirksam schützen. II. Fristen und Zeitfenster 2026 Mehrere Stichtage des ersten Halbjahrs sind bereits verstrichen. CFOs müssen jetzt akut prüfen, ob Meldungen und Implementierungen rechtzeitig erfolgt sind, um ein fortlaufendes Organisationsverschulden auszuschließen. NIS-2-Registrierung beim BSI – 6. März 2026 (verstrichen): Betroffene Unternehmen mussten sich zwingend beim Bundesamt für Sicherheit in…
-
Compliance Trap 2026
I. Why you should read the text Why should CEOs read this article? Because by 2026, compliance will no longer be a back-office issue, but a personal liability risk. Transparency registers, supply chain obligations, chemicals legislation, cyber reporting requirements, and sanctions directly impact strategy, governance, and reputation. Those who fail to properly document responsibilities, evidence, and controls risk fines, directors‘ and officers‘ liability, and a loss of trust. II. Time constraints, expired and upcoming deadlines In 2026, Swiss CEOs must keep several deadlines in mind: ensuring ongoing sanctions screenings and cyber reporting processes, in particular the 24-hour reporting to the BACS for critical infrastructure. The consultation period for the NUFG…