-
In günstigen Ratenkredit umwandeln
Wenn Kunden ihr Konto permanent überziehen, sind Banken nach § 504a BGB verpflichtet, beratend tätig zu werden und Alternativen anzubieten. Das dürfte in den meisten Fällen ein Ratenkredit mit niedrigeren Zinsen sein. Die Kontoüberziehung wird durch einen Betrag mit fester monatlicher Tilgung umgewandelt und in drei, vier oder fünf Jahren komplett getilgt. In der Praxis zeigt sich aber, dass jene Banken mit extrem hohem Dispozins ihren Kunden dann auch teure Ratenkredite anbieten. Bei den VR-Banken ist dies meist der Easy Credit, der den Zins nach Bonität vergibt. Das heißt: Leute mit geringem Einkommen zahlen einen höheren Zins als andere, also die, die es sich eigentlich nicht leisten können, Wer günstig…
-
Externer Dispo als günstige Alternative
Wer nicht gerade Kunde bei einer traditionell günstigen Bank mit niedrigem Dispozins wie beispielsweise der GLS Bank ist, die nur 2,2 Prozent verlangt, sollte sich einen “externen Dispo”, eine Kreditlinie bis 50.000 Euro, außerhalb der eigenen Bank besorgen. Diesen gibt es bei einigen wenigen Direktbanken auch, ohne bei ihr ein Girokonto zu eröffnen. Diese Möglichkeit sollte man bei Bedarf in Anspruch nehmen, um einen kurzfristigen Finanzbedarf günstig zu decken. Das sind die Eckdaten der sogenannten Rahmenkredite: relativ niedriger, aber veränderbarer Zins flexible Rückzahlung niedrige Tilgung, wenn gewünscht simpler Online-Abschluss. Wer ihn bei einem der drei nachfolgenden Banken online beantragt, muss einer Schufa-Überprüfung zustimmen. Und nur wenn die Bonität stimmt, wird…
-
Dispo und die Schufa
Wie auch bei klassischen Krediten wird ein Dispokredit in Ihrer Schufa-Akte vermerkt. Dies bedeutet: Wurde Ihnen beispielsweise ein Disporahmen von 4.000 Euro gewährt, wird dieser Betrag bei der Schufa registriert, unabhängig davon, ob Sie den vollen Betrag in Anspruch nehmen oder nicht. Interessanterweise kann die Einrichtung eines Dispokredits sowohl positive als auch negative Auswirkungen auf Ihre Bonität haben. Denn die Gewährung eines Disporahmens durch Ihre Bank signalisiert der Schufa ein gewisses Maß an Vertrauen in Ihre finanzielle Zuverlässigkeit und wirkt sich somit positiv auf Ihre Bonität aus. Achtung: Gekündigte und überzogene Girokonten mit Dispokredit, bei denen ausstehende Beträge nicht beglichen wurden, haben einen negativen Schufa-Eintrag zur Folge. Dies kann erhebliche Auswirkungen…
-
Günstige Anbieter bundesweit und regional
Wer die enorm hohen Zinsen von zwölf Prozent und mehr kritisiert, dem werfen die Banker teurer regionaler Banken vor, dass man „Äpfel mit Birnen“ vergleiche. Das würde dann stimmen, würde man die Kondition einer regionalen Bank mit Beratung vor Ort mit jenen einer Direktbank vergleichen, die eine sehr viel günstigere Kostenstruktur hat. Wer sich die nachfolgenden 20 Geldhäuser mit besonders niedrigen Dispozinsen anschaut, stellt aber fest: Nur fünf davon sind echte Direktbanken, nämlich Deutsche Skatbank, C24 Bank, Ethikbank, Meine Bank und DKB. GLS und die beiden PSD-Banken haben auch Niederlassungen, wickeln das meiste Geschäft aber bundesweit online ab. Die restlichen Geldhäuser jedoch sind Volks- und Raiffeisenbanken mit ganz ähnlicher Kostenstruktur…
-
20 besonders teure regionale Banken
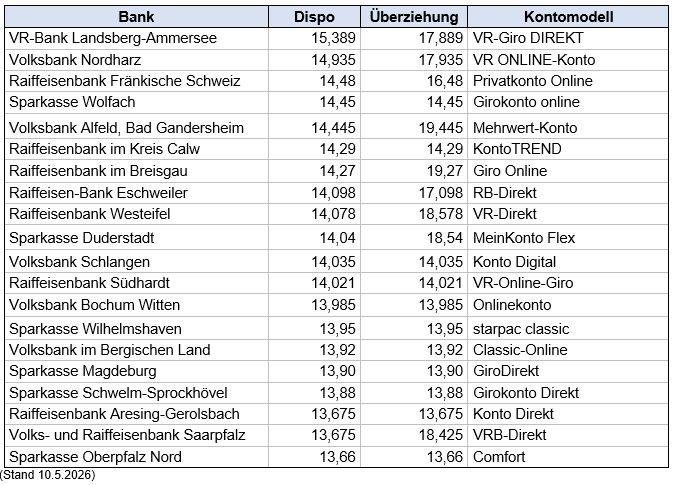
In der nachfolgenden Übersicht sehen Sie 20 Geldhäuser, die mit ungewöhnlich hohen Dispozinsen „glänzen“. Die meisten von ihnen haben auf den Dispozins von 13, 14 Prozent und mehr einen noch höheren Überziehungszins aufgeschlagen. Kunden dieser und ähnlich teurer Banken, die regelmäßig und kräftig ihr Konto überziehen, sollten eine der Vorschläge realisieren, die wir gleich auf den nächsten Seiten präsentieren, um weniger Geld zu zahlen. Firmenkontakt und Herausgeber der Meldung: Biallo & Team GmbH Achselschwanger Str. 5 86919 Utting Telefon: +49 (8806) 333840 Telefax: +49 (8806) 3338419 http://www.biallo.de Ansprechpartner: Stefanie Engelmann Redakteurin Telefon: +49 (8806) 33384-80 Fax: +49 (8806) 3338419 E-Mail: engelmann@biallo.de Weiterführende Links Originalmeldung der Biallo & Team GmbH Alle…
-
Preistreiber auf dem Land
Nach einer Marktuntersuchung des Verbraucherportals biallo.de aus dem Mai 2026 verlangt beispielsweise die VR-Bank Landsberg-Ammersee 15,389, die Volksbank Nordharz aus Niedersachsen 14,935 und die Raiffeisenbank Fränkische Schweiz 14,48 Prozent. Hier wie bei den nachfolgenden Häusern mit extrem hohen Zinsen fällt auf: Fast immer handelt es sich dabei um eher kleinere Geldhäuser in Orten ohne unmittelbare Konkurrenz einer Sparkasse oder einer überregionalen Bank. Wie die nachfolgende Übersicht zeigt, sind nicht nur deren Dispozinsen vergleichsweise sehr hoch, sondern auch die Überziehungszinsen. Also das Entgelt, das man zusätzlich an die Geldhäuser zahlt, wenn die eingeräumte Kreditlinie von zwei oder drei Netto-Monatsgehälter überzogen wird. Die Volksbank Alfeld schlägt auf die teuren 14,445 satte 5,0…
-
Wer heute teuer ist, ist es auch morgen
Offen gesagt: Wer nur ab und zu sein Konto überzieht, dem kann es im Grunde fast egal sein, ob der Dispo seiner Bank oder Sparkasse 8,00 oder 14,00 Prozent beträgt. Der Unterschied in Euro dürfte für die meisten Menschen zu gering sein, um aktiv etwas dagegen zu unternehmen. Dafür hier ein Rechenbeispiel: Ein Bankkunde, der sein Konto einen Monat lang um 5.000 Euro für 8,00 Prozent überzieht, zahlt dafür 33,33 Euro an Dispozinsen. Bei 14,00 Prozent sind es 58,00 Euro. Soll man für die rund 25 Euro aktiv werden? Das muss jeder für sich entscheiden. Anders sieht es aus, wenn das Konto das ganze Jahr über mit durchschnittlich 5.000 Euro…
-
So vermeidet man hohe Zahlungen
Marktuntersuchungen der Vergangenheit zeigen: Im Schnitt geraten zehn von hundert Bankkunden regelmäßig mit ihrem Gehaltskonto ins Minus. Da reicht das aktuelle Gehalt nicht für die teure Autoreparatur. Oder die Waschmaschine, die man schon länger im Blick hatte, gibt es aktuell zum Sonderpreis. Gut, dass einem die Bank oder Sparkasse erlaubt, das Konto meist bis zu einem Limit von drei Nettogehältern zu überziehen. Doch diesen „Großmut“ lassen sich viele Geldhäuser fürstlich entlohnen. Aber das muss sich heute niemand mehr gefallen lassen. Wie wir später sehen werden, sind es überwiegend Volks- und Raiffeisenbanken (VR), die mit ihren Dispositionskrediten zu den 20 besonders teuren Geldhäusern (Dispo) in Deutschland gehören. Bundesweit gibt es natürlich…
-
Worauf ist bei Mietvertrag und Nebenkostenabrechnung zu achten?
Studierende sollten klären, ob sie als Hauptmieter, Untermieter oder gemeinsam mit WG-Mitbewohnern den Mietvertrag abschließen. Hauptmieter haften für alle Kosten. Studierende, die eine WG gründen und einzelne Zimmer untervermieten möchten, sollten dies bedenken. Mietrückstände treibt der Vermieter nur beim Hauptmieter ein. Als Untermieter sind Studierende wiederum vom Hauptmieter abhängig. Kündigt dieser, müssen auch sie ausziehen, es sei denn der Vermieter akzeptiert einen der Mitbewohner als neuen Hauptmieter. Eine Untervermietung ist nur mit Erlaubnis des Eigentümers zulässig. Dieser kann Untermieter auch ablehnen, wenn Zweifel an der Zahlungsfähigkeit bestehen. Schließen alle WG-Bewohner zusammen den Mietvertrag ab, ist eine Kündigung oder ein Mitbewohnerwechsel komplizierter, da alle zustimmen und unterschreiben müssen. Auch für Mietrückstände…
-
Welche Sicherheiten verlangen Vermieter?
Studienanfänger, die keine eigenen Einkünfte nachweisen können, haben bei der Wohnungssuche oft das Nachsehen. Berufstätige mit einem festen Einkommen gelten als solventere Mieter. Doch mit der finanziellen Sicherheit der Eltern im Rücken kommen auch Studierende zum Zug. Mietkaution oder Bürgschaft der Eltern? Vermieter verlangen in der Regel eine Kaution in Höhe von drei Monatskaltmieten, um Mietausfälle und -schäden abzusichern. Das Geld wird auf ein Mietkautionskonto eingezahlt. Reichen die Ersparnisse nicht, können Verwandte für Studierende bürgen und ihnen so zum Mietvertrag verhelfen. Vermieter fordern oft eine selbstschuldnerische Elternbürgschaft, die es ihnen erlaubt, die Miete direkt vom Bürgen zu verlangen, sollte der Mieter nicht zahlen. Im Unterschied zur klassischen Ausfallbürgschaft müssen sie…